Кредитные каникулы, новый график или банкротство: как выбрать маршрут при долгах
Эта статья помогает выбрать маршрут до подачи заявления: кредитные каникулы, новый график по договору или проверка оснований для банкротства. Она не заменяет разбор судебного плана внутри уже начатого дела: такой план регулируется отдельно и требует проверки дохода, требований кредиторов и процедуры.
Сначала определите: проблема временная или устойчивая
| Что важно | Пояснение и условия |
|---|---|
| Если доход снизился на ограниченный период, а после восстановления бюджет выдержит платежи, можно проверять льготный период или изменение договора. | Если даже при разумном снижении платежа общий долг продолжает расти, простой перенос даты способен лишь отложить проблему. |
| Сделайте бюджет на несколько месяцев: подтверждённые доходы, необходимые расходы, обязательные платежи и резерв. | Не включайте в него работу или продажу имущества, которых пока нет. |
- Временная паузаКредитные каникулы
Меняют график на ограниченный период, но сами по себе не прекращают долг.
- Договор с банкомИзменение условий
Новый срок или платёж должен оставаться выполнимым после окончания льгот.
- Судебный планРеструктуризация в деле
Требует подтверждённого дохода и проходит проверку участников дела и суда.
- Устойчивая неплатёжеспособностьБанкротство
Требует проверки имущества, сделок, расходов процедуры и видов обязательств.
Выбор начинается не с названия процедуры, а с бюджета, документов и причины, по которой обычный график перестал работать.
Четыре возможных маршрута
Закон предусматривает льготный период по потребительскому кредиту при соблюдении установленных условий. Это не прощение долга: меняется порядок платежей, а последствия для процентов и срока нужно смотреть по закону и уведомлению кредитора. Не смешивайте законные кредитные каникулы с договорным льготным периодом кредитной карты. Если вопрос связан с участием в СВО, проверьте отдельные условия по долгам и кредитным каникулам.
Перед заявлением проверьте вид договора, обстоятельство снижения дохода, документы и ограничения, действующие на дату обращения. Отказ банка оценивают по конкретному основанию, а не по общей фразе в сообщении.
Добровольное изменение договора
Кредитор и заёмщик могут согласовать новый график, срок или иной порядок исполнения. Такое изменение имеет смысл, если документ показывает полную стоимость нового маршрута и бюджет выдерживает его без новых займов.
Сравнивайте не только новый ежемесячный платёж, но и общий срок, сумму выплат, залог, комиссии и последствия просрочки по новому графику.
Судебная реструктуризация в деле о банкротстве
Это отдельная процедура внутри дела о банкротстве, а не продолжение переговоров с одним банком. План строится по правилам Закона о банкротстве, учитывает требования кредиторов и требует подтверждённого источника дохода.
Здесь судебный план нужен только для сравнения маршрутов. Его условия, состав и порядок рассмотрения разобраны отдельно — в статье о реструктуризации долгов при банкротстве.
Когда обсуждают банкротство
Судебное банкротство рассматривают при устойчивой неспособности исполнять обязательства. До заявления проверяют все долги, имущество, залоги, семейную собственность, доходы и сделки. Процедура не равна автоматическому списанию каждого долга.
Если доступны условия внесудебного порядка через МФЦ, его оценивают отдельно. Бесплатность обращения не отменяет требований допуска и необходимости точно указать кредиторов.
Как принять решение по документам
- посчитайте платёж, который бюджет выдерживает без новых долгов;
- сверьте срок проблемы и реальность восстановления дохода;
- отдельно оцените залог, ипотеку и другое имущество;
- разделите обычные долги и обязательства с особыми последствиями;
- сравните общий результат каждого маршрута, а не первый платёж;
Если выбор зависит от спорной сделки, семейного имущества или вида долга, сначала разрешите этот вопрос. Иначе сравнение будет построено на неверной исходной сумме или несуществующем варианте.
Когда проверить право на кредитные каникулы
Сначала определите вид кредита и основание обращения. Для потребительского кредита статья 6.1-2 Закона № 353-ФЗ устанавливает условия льготного периода; для ипотеки действует отдельная статья 6.1-1. Банк России разъясняет, что каникулы по закону отличаются от программы реструктуризации самого кредитора. Поэтому в заявлении укажите нужный правовой механизм, а не только просьбу «уменьшить платёж».
Сверьте действующие ограничения по договору и обстоятельства, которые нужно подтвердить. Подготовьте документы о доходе или чрезвычайной ситуации, если они относятся к вашему основанию. Сохраните заявление, подтверждение отправки и письменный ответ. Пока льготный период не установлен, исходный график нельзя считать отменённым. При отказе проверяйте его конкретную причину и документы, которые кредитор получил.
Каникулы рассчитаны на временную трудность. Посчитайте не только месяцы паузы, но и бюджет после её окончания: каким станет платёж, когда он возобновится и сможете ли вы его внести без нового займа. Если доход не восстанавливается, одна отсрочка может оставить прежнюю проблему на более позднюю дату.
Как оценить предложение банка о новом графике
Попросите письменный проект соглашения и новый график. Сравните с действующим договором срок, размер каждого платежа, общую сумму выплат, проценты, комиссии, обеспечение и порядок действий при новой просрочке. Меньший платёж в ближайшие месяцы сам по себе не означает уменьшения долга или общей стоимости кредита. Порядок обращения к кредитору и проверки нового графика разбираем в статье о реструктуризации долга по кредиту.
Проверьте устойчивый доход семьи и необходимые расходы, включая лечение, детей, коммунальные платежи и другие кредиты. Разовые поступления внесите отдельно. Если новый платёж получается только при микрозайме или продаже имущества, на которую нет ясного плана, график нельзя считать реально выполнимым. При нескольких кредиторах договорённость с одним банком не решает платежи перед остальными.
Если банк отказал, сохраните ответ и проверьте, по собственной ли программе он отвечал или рассматривал законные каникулы. Это разные основания. Повторное обращение имеет смысл, когда появились новые подтверждающие документы или банк предложил иные условия; сам отказ не является обязательным условием для заявления о банкротстве. Отдельно разберите действия после отказа банка в реструктуризации.
Что считать устойчивой невозможностью платить
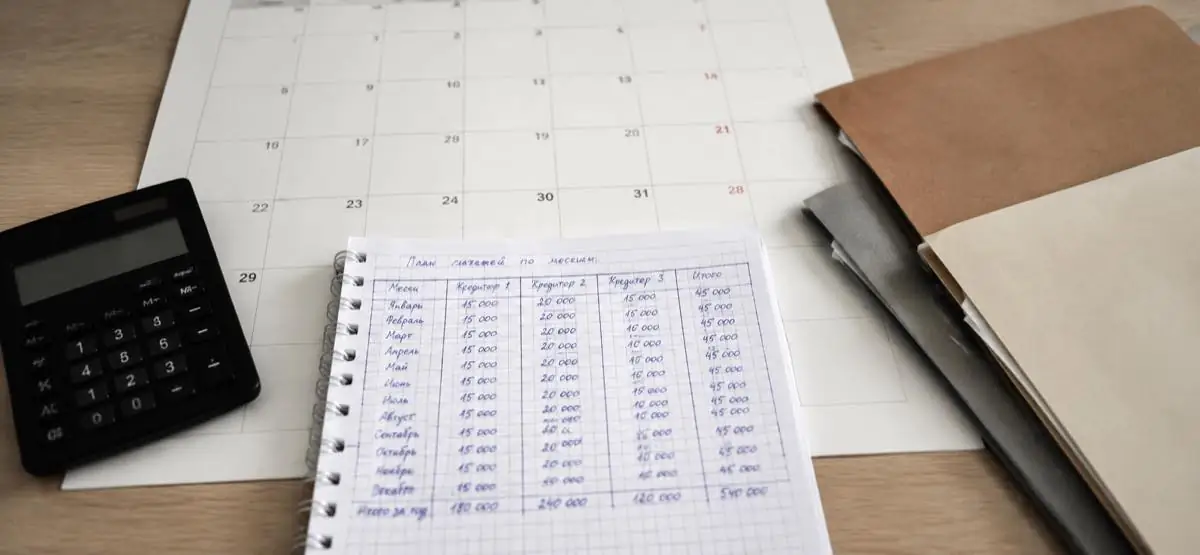
Составьте таблицу на ближайшие месяцы: подтверждённый доход, необходимые расходы, платежи по каждому договору и дефицит. Укажите, какие поступления временные, какие кредиты обеспечены залогом и где уже начато взыскание. Такая таблица показывает, можно ли пережить ограниченный провал дохода или даже после его ожидаемого восстановления обязательства остаются непосильными.
Если дефицит сохраняется во всех разумных сценариях, изучают судебное банкротство и, при соответствии установленным критериям, внесудебный порядок. Для суда важны общая задолженность, имущество, доходы, сделки и характер требований. Вопрос не решается одним письмом банка. Отдельно оцените расходы процедуры и долги, которые закон может сохранить после завершения дела.
Не прекращайте получать судебную корреспонденцию и не скрывайте активы ради «подготовки». До выбора маршрута проверьте залоги, совместное имущество, поручителей и крупные операции последних лет. Эти сведения могут изменить оценку риска сильнее, чем размер одного ежемесячного платежа.
Чем судебный план отличается от соглашения с банком
Сравнивать следует четыре разных результата: временная пауза по закону, согласованное изменение одного договора, судебный план по делу и возможное завершение реализации имущества. У каждого свой порядок, круг участников и последствия. Название «реструктуризация» без указания процедуры скрывает эти различия.
Пример выбора маршрута по семейному бюджету
У семьи два потребительских кредита и ипотека. Один заёмщик временно потерял часть дохода, второй продолжает работать. Если документы подтверждают предусмотренное законом основание, сначала проверяют каникулы по подходящему договору. Затем считают платежи после льготного периода вместе с ипотекой и необходимыми расходами; нельзя смотреть только на кредит, по которому предложена пауза.
Если банк предлагает удлинить срок одного кредита, сравните полную сумму выплат по двум графикам. Если даже при восстановлении дохода и новом сроке бюджет остаётся с дефицитом, оценивайте все обязательства, залог и условия возможной процедуры банкротства. Для ипотеки нужен отдельный анализ жилья и продолжающихся платежей. Пример не предрешает результат конкретного дела: решают документы и фактические суммы.
Итогом консультации должен стать короткий перечень: выбранный вариант, почему альтернативы пока не подходят, какие документы отсутствуют и что делать до ближайшей даты платежа. Такой вывод можно пересмотреть при изменении дохода или ответа кредитора.
Частые вопросы и короткие ответы
Реструктуризация всегда выгоднее банкротства?
Нет. Она полезна, когда новый график реально исполним. При устойчивом дефиците бюджета перенос платежей может увеличить проблему.
Кредитные каникулы списывают долг?
Нет. Они меняют порядок исполнения при соблюдении условий закона; итоговый график и начисления нужно проверить отдельно.
Можно ли договориться только с одним банком?
Можно обсуждать изменение конкретного договора, но при нескольких кредиторах нужно проверить, выдержит ли бюджет все обязательства.
Где прочитать о судебном плане подробнее?
Отдельная статья о реструктуризации долгов при банкротстве разбирает требования к плану и его рассмотрение внутри дела. Здесь сравниваются варианты до выбора процедуры.
Что означает реструктуризация долгов в банке?
Это согласованное с кредитором изменение условий конкретного договора, например графика платежей. Она отличается от плана реструктуризации долгов в судебном деле о банкротстве. Перед подписанием сравните новый платёж, срок и общую сумму выплат.
Нужен вывод по документам?
Обсудите долги, имущество и документы с практикующим юристом. Посмотреть стоимость сопровождения.
Ответственность управляющего застрахована на 10 млн ₽. Полис действует до 30 июня 2027 года. Посмотреть полис ↗
Повышение квалификации: 25 часов. Свидетельство от 1 ноября 2025 года. Посмотреть документ ↗
Что пишут после обращения
пустых надежд не дают
на вопросы отвечали понятно
Дело двигалось без искусственных пауз
Короткие дословные фрагменты. Полные отзывы доступны по ссылкам на источники.