План реструктуризации долгов гражданина при банкротстве: условия и порядок
Эта статья — о плане реструктуризации внутри дела о банкротстве гражданина. Это не просьба одному банку уменьшить платёж и не сравнение всех маршрутов при долгах: для судебного плана важны требования закона, подтверждённый доход, состав требований и порядок рассмотрения в деле. Если план не представлен или не утверждён, суд решает вопрос о дальнейшем ходе дела, включая реализацию имущества.
Не путайте банковскую и судебную реструктуризацию
| Что важно | Пояснение и условия |
|---|---|
| Банк может добровольно изменить договор: срок, платёж или порядок погашения. | Судебная реструктуризация проходит внутри дела о банкротстве, затрагивает требования кредиторов по правилам закона и контролируется финансовым управляющим, собранием кредиторов и судом. |
| Поэтому отказ одного банка изменить договор ещё не означает невозможность судебного плана. | Но и начало дела не делает план автоматически выполнимым: нужны доход, расчёт расходов и понятная работа со всеми требованиями. Если нужно сначала сравнить каникулы, новый график и банкротство, это другой вопрос — он разобран в отдельном материале. |
Когда план вообще можно обсуждать
Закон связывает возможность представить план с источником дохода и другими условиями, указанными в статье 213.13. На практике важно не только формальное наличие заработка или пенсии, но и сумма, которая остаётся после необходимых расходов и может устойчиво направляться кредиторам.
Разовый перевод, неподтверждённая будущая работа или помощь родственника без ясных условий не равны устойчивому источнику. Если в расчёте есть такие деньги, нужно объяснить их происхождение и приложить документы.
Из чего состоит рабочий план
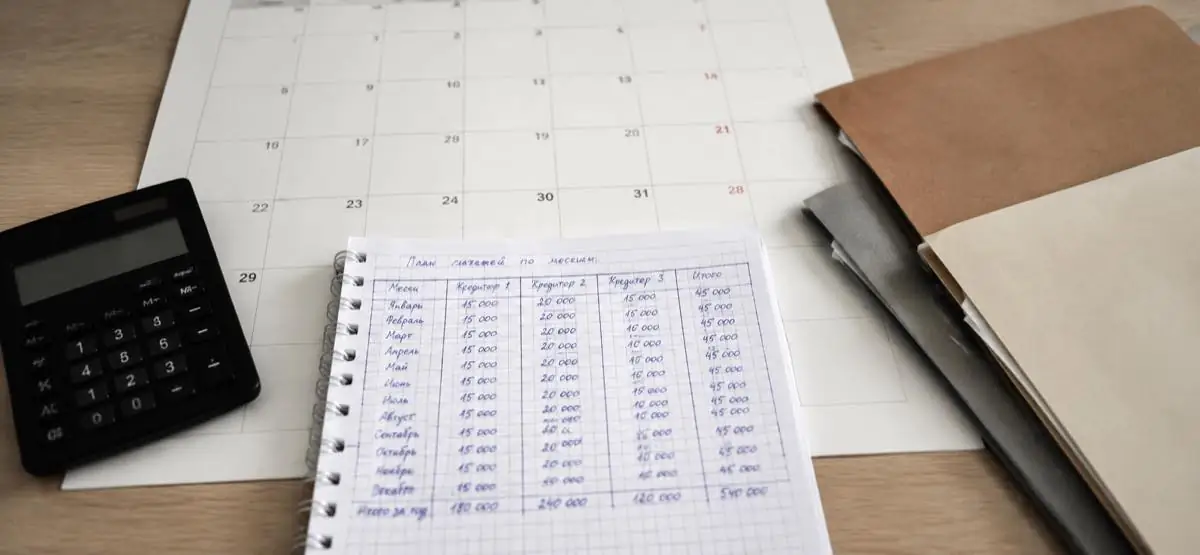
План должен показывать, какие требования и в каком порядке погашаются, из каких доходов финансируются платежи и как учитываются обязательные расходы. График проверяют не по оптимистичному месяцу, а по всему периоду исполнения.
- подтверждённые регулярные доходы;
- необходимые расходы гражданина и семьи;
- состав требований и порядок расчётов;
- резерв на изменения, которые можно разумно предвидеть;
Если цифры сходятся только при отказе от базовых расходов или при доходе, которого ещё нет, такой план требует пересмотра до представления кредиторам.
- ОсноваПодтверждённый доход
Регулярные поступления, которые можно подтвердить документами.
- ГраницаНеобходимые расходы
Расходы гражданина и семьи учитываются до расчёта платежа.
- РасчётПлатёж и срок
График должен сходиться не в одном удачном месяце, а на всём периоде.
- ПроверкаКредиторы и суд
Проект рассматривается участниками дела, а процессуальный результат оформляет суд.
Если расчёт держится только на неподтверждённых будущих поступлениях, устойчивость плана требует отдельной проверки.
Как план проходит проверку и что бывает дальше
Проект плана представляют в порядке, установленном законом. Его рассматривают кредиторы, а окончательный процессуальный результат оформляет суд. Финансовый управляющий собирает и проверяет относящиеся к плану сведения, но не подменяет решение кредиторов и суда.
Возражение кредитора не всегда заканчивает обсуждение, как и одобрение собрания не освобождает суд от проверки. Значение имеют содержание плана, соблюдение процедуры и реальная возможность исполнения.
Когда дело переходит к реализации имущества
Если условия для плана отсутствуют, проект не представлен, не утверждён или впоследствии отменён, суд может перейти к реализации имущества по правилам закона. Это не «наказание за отказ от графика», а другой предусмотренный маршрут дела.
До выбора позиции полезно сравнить два сценария: что реально выплачивается по плану и какие имущественные последствия возможны при реализации. Сравнение делается по документам, а не по общему совету «всегда просить сразу реализацию».
Что проверить до заседания
Соберите сведения о доходах за последние месяцы, трудовом договоре или пенсии, обязательных расходах, иждивенцах, требованиях кредиторов и имуществе. Отдельно отметьте нестабильные поступления и платежи, которые могут измениться.
Если спор идёт о конкретном проекте плана, вывод нужно делать по его цифрам и материалам дела. Эта статья объясняет процедуру, но не определяет, какой вариант утвердит суд.
Как посчитать исполнимый платёж по плану
Начните с подтверждённого ежемесячного дохода: зарплаты, пенсии, регулярных договорных поступлений. Затем отдельно внесите необходимые расходы гражданина и иждивенцев, а также платежи, которые нельзя просто убрать из расчёта. Разность между доходом и расходами показывает предел для графика, но её нужно проверить по нескольким месяцам. Один удачный месяц или обещание будущей работы не доказывают устойчивость плана.
Составьте два сценария: базовый доход и разумное снижение дохода. Если в базовом сценарии нет средств на требования кредиторов, проект нуждается в пересмотре. Если весь расчёт держится на помощи родственника, проверьте, кто именно предоставляет деньги, подтверждён ли его ресурс и какие условия помощи действуют на весь период. Финансовый управляющий и суд должны видеть реальные источники, а не только итоговую цифру в таблице.
В плане укажите даты и суммы платежей, а рядом — документы, из которых взяты доходы и размеры требований. Сумма ежемесячного взноса не должна появляться из обратного расчёта желаемого срока. Сначала устанавливают факты о доходе и долгах, затем проверяют выполнимость графика.
Как сверить требования кредиторов перед проектом
Для каждого кредитора запишите основание, размер, стадию рассмотрения требования и наличие залога. Если есть расхождение между выпиской и заявленным требованием, покажите его в рабочей таблице и выясните процессуальный статус спора. Судебный план не должен скрывать известного кредитора ради удобного платежа; такой пропуск меняет всю оценку исполнимости.
Сравните будущие выплаты с сохранением средств на жизнь должника и семьи. Разъяснения по банкротству граждан требуют учитывать реальную экономическую исполнимость плана и интересы иждивенцев. Формальный график, который существует только за счёт отказа от необходимых расходов, не решает задачу восстановления платёжеспособности.
Кто рассматривает проект и что проверяет суд
Проект направляют участникам в установленном законом порядке и рассматривают в деле о банкротстве. Собрание кредиторов оценивает предложенный график, но процесс не заканчивается только голосованием. По статье 213.17 Закона № 127-ФЗ утверждение плана оформляет арбитражный суд после проверки необходимых условий. Поэтому в заседание нужны версия проекта, подтверждения направления и документы, на которых построен расчёт.
Если кредиторы возражают, выпишите конкретные причины: размер требования, источник платежа, нарушение порядка направления или сомнение в экономике плана. Ответ по каждому пункту должен опираться на документы. При необходимости обсуждают доработку проекта в процессуальном порядке; нельзя считать любой отказ кредитора окончательным результатом без судебного решения. Но и одобрение собрания не гарантирует утверждение заведомо неисполнимого графика.
Уточните, не имеются ли условия, требующие предварительного погашения отдельных обязательств, о которых говорит статья 213.17. Проекту полезно сопоставить не только общий размер долга, но и структуру требований. Это вопрос для проверки по материалам дела, а не повод автоматически обещать утверждение или отказ.
Если план не утверждён или перестал исполняться
Отсутствие проекта, отказ в его утверждении и последующая отмена утверждённого плана — разные процессуальные ситуации. В каждой нужно прочитать судебный акт и понять, что именно суд установил: нет подтверждённого дохода, не соблюдены требования к проекту, не устранены возражения или нарушено исполнение. Не сводите все варианты к фразе «реструктуризация не получилась».
Если доход изменился во время исполнения, сохраните документы о причине и дате изменения, фактически внесённых платежах и переписке с управляющим. Обсудите предусмотренный законом способ реагирования до накопления необъяснённой просрочки. Если дело переходит к реализации имущества, заново оценивают залоги, совместную собственность и последствия для кредиторов. Такой переход оформляет суд; он не наступает по телефонному сообщению банка.
Частые вопросы и короткие ответы
Судебная реструктуризация — это договор с банком?
Нет. Это процедура внутри дела о банкротстве, которая проходит по специальным правилам и может охватывать требования разных кредиторов.
Достаточно ли иметь официальный доход?
Наличие источника дохода важно, но дополнительно проверяют условия закона и реальную выполнимость плана после необходимых расходов.
Кто утверждает план?
Проект рассматривают участники дела, а процессуальное решение об утверждении принимает арбитражный суд.
Что будет, если план не получится?
Суд оценивает основания для дальнейшего хода дела, в том числе перехода к реализации имущества.
Нужен вывод по документам?
Обсудите долги, имущество и документы с практикующим юристом. Посмотреть стоимость сопровождения.
Ответственность управляющего застрахована на 10 млн ₽. Полис действует до 30 июня 2027 года. Посмотреть полис ↗
Повышение квалификации: 25 часов. Свидетельство от 1 ноября 2025 года. Посмотреть документ ↗
Что пишут после обращения
пустых надежд не дают
на вопросы отвечали понятно
Дело двигалось без искусственных пауз
Короткие дословные фрагменты. Полные отзывы доступны по ссылкам на источники.