Реструктуризация долга по кредиту: как попросить банк изменить график
Если прежний платёж стал неподъёмным, можно обратиться к кредитору и предложить изменить условия конкретного договора. Банк может рассмотреть новый график, но его собственная программа реструктуризации не равна кредитным каникулам по закону и не равна плану реструктуризации долгов в деле о банкротстве. Перед согласием важно проверить, сколько и когда придётся заплатить по новому графику. Банк России прямо советует изучить его до подписания изменений.

Сначала посчитайте посильный платёж
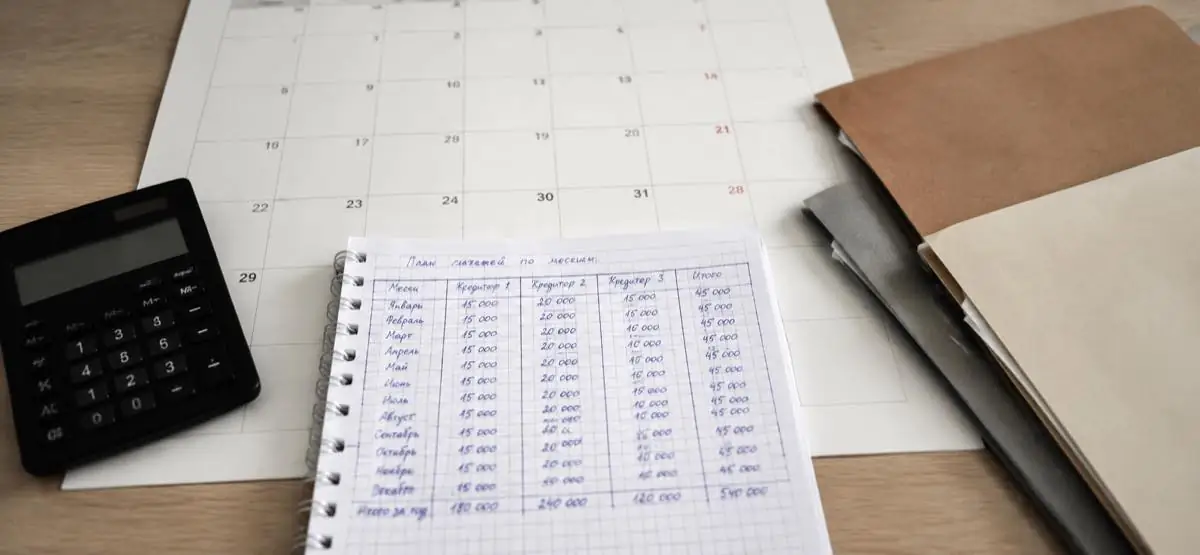
Выпишите все обязательные расходы и платежи по кредитам. Отдельно отметьте доходы, которые нельзя считать гарантированными. Так вы сможете предложить кредитору сумму, которую реально вносить каждый месяц, а не просто попросить «уменьшить платёж».
Если кредитов несколько, новый график по одному договору нужно сравнивать с платежами по остальным. Соглашение с одним банком само по себе не меняет обязательства перед другими кредиторами.
Как обратиться в банк
Уточните у кредитора доступный способ подачи обращения: в приложении, личном кабинете или отделении. Опишите, что изменилось в доходах, какой платёж вы можете вносить и на какой период просите изменить график. Приложите документы, которые подтверждают обстоятельства, на которые ссылаетесь. Сохраните копию обращения и ответ банка.
Просите показать условия целиком: новый размер и даты платежей, срок договора, итоговую сумму выплат и порядок работы с уже возникшей просрочкой. Меньший ежемесячный платёж не обязательно означает меньшие общие расходы. Банк России предупреждает, что условия банковской программы могут заметно отличаться от законных кредитных каникул. Источник.
Что написать в обращении и что сохранить
Пишите о конкретном договоре: укажите его номер, дату, текущий платёж и обстоятельство, из-за которого прежний график стал трудным. Попросите не абстрактную «помощь», а рассмотрение определённого изменения — например, размера ежемесячного платежа и срока. Предложенная сумма должна следовать из расчёта бюджета. Если доход должен восстановиться, отделите подтверждённые сведения от прогноза; обещание будущей работы без документов не поможет оценить новый график.
- Укажите договор и удобный способ получения письменного ответа.
- Опишите изменение дохода или необходимых расходов и период, на который требуется иной график.
- Приложите документы, на которые ссылаетесь, и список переданных файлов.
- Сохраните копию обращения, подтверждение отправки, ответ и предложенный проект соглашения.
Отдельно проверьте, не предлагает ли кредитор вместо изменения договора иной продукт, новую страховку или объединение нескольких обязательств. Это может быть полезным или невыгодным в зависимости от условий, но не должно скрываться за словом «реструктуризация». Просите полный текст каждого документа до подписания. Если банк отвечает отказом, сохраните его формулировку: она поможет понять, имеет ли смысл скорректировать просьбу или проверить законные кредитные каникулы.
Реструктуризация в банке и кредитные каникулы — разные варианты
Банковская программа зависит от условий, предложенных кредитором и согласованных сторонами. Кредитные каникулы по закону действуют при установленных условиях: если человек им соответствует, вопрос рассматривается по правилам этой программы. Поэтому до подписания нового банковского графика стоит отдельно проверить, есть ли право на каникулы. Актуальные условия и документы разъясняет Банк России.
На сайте есть сравнение кредитных каникул, нового графика и банкротства. Если договориться о посильных платежах не удалось, пригодится разбор действий после отказа банка.
Как сравнить старый и предложенный график
Сначала положите рядом действующий договор и проект изменений. Не ориентируйтесь только на первый новый платёж: срок может увеличиться, а разница в общей сумме выплат окажется существенной. Если в проекте есть переменная ставка, страховка, комиссия или обеспечение, попросите объяснить, как они влияют на обязательства. Для нескольких кредитов посчитайте общий платёж семьи после изменения одного из договоров.
| Показатель | Сейчас | После изменения |
|---|---|---|
| Ежемесячный платёж | Сумма и дата по действующему графику | Сумма и дата в проекте нового графика |
| Срок и итоговая сумма | Остаток срока и выплат по договору | Новый срок и общая сумма будущих выплат |
| Просрочка и дополнительные условия | Что уже начислено и как это указано | Что происходит с просрочкой, страховкой и обеспечением |
Проверьте, остаются ли деньги на жильё, питание, лечение и другие обязательные расходы без нового займа. Разовые поступления — премию, продажу вещи или обещанный перевод — считайте отдельным сценарием, а не постоянным доходом. Если новый график выполним только при идеальном развитии событий, предложите более осторожный вариант или обсудите с юристом другие маршруты. Подписание неподъёмного соглашения не решит исходную проблему.
Когда речь уже о судебном плане
Если начато дело о банкротстве гражданина, словом «реструктуризация» могут называть другую процедуру — план в судебном деле. Его нельзя заменить заявлением в банк. Отдельно разобраны условия и порядок судебной реструктуризации долгов.
Что проверить перед решением
Сравните два графика по одной таблице: прежний платёж и новый, срок, итоговую сумму, просрочку и платежи по другим долгам. Если новый вариант всё равно не помещается в бюджет, попросите разъяснить другие доступные способы решения проблемы. Первый разговор с юристом полезен, когда нужно сопоставить все долги, доход и имущество, а не только один кредит.
Если договориться не получилось
Отказ по собственной программе банка не означает, что вам автоматически отказано в кредитных каникулах по закону. Это разные механизмы. Банк России поясняет: когда выполняются условия законного льготного периода, кредитор не вправе отказать только по своему усмотрению. Условия зависят от вида кредита и основания обращения, поэтому проверяйте их применительно к своему договору по действующим разъяснениям регулятора, а не по пересказу старой статьи.
Если и законный льготный период не подходит, сопоставьте все долги и доходы, а не только один договор. Возможно, проблему создают несколько платежей, которые нельзя исправить одним соглашением. На сайте есть материал о действиях после отказа банка. Судебная реструктуризация в деле о банкротстве — самостоятельный маршрут со своими условиями; его нельзя обещать как запасной банковский продукт.
Для первого разговора о долгах подготовьте договоры, актуальные графики, ответы кредиторов и список всех обязательств. Цель разговора — проверить, какой вариант можно рассматривать по документам и какие риски у каждого. Обращение за консультацией не означает, что нужно начинать банкротство; иногда правильнее продолжить переговоры с кредитором или воспользоваться предусмотренной законом паузой.
После ответа банка обновите свой расчёт: фактический остаток долга, начисления, ближайшую дату платежа и сумму, которую можете внести. Так следующий шаг будет опираться на документы, а не на прежний график.
Для сравнения предложений заведите отдельную строку на каждый вариант: платёж сейчас, платёж после изменения, дата последнего платежа, ставка и общая сумма оставшихся выплат. Рядом укажите документ и дату расчёта. Если какой-то показатель отсутствует, оставьте его как неизвестный и запросите уточнение у банка, а не подставляйте рекламную цифру.
Частые вопросы и короткие ответы
Обязан ли банк одобрить реструктуризацию по своей программе?
Не следует рассчитывать на автоматическое одобрение. Уточните условия программы и получите ответ по конкретному договору. Отдельно проверьте право на законные кредитные каникулы.
Можно ли перестать платить, пока банк рассматривает обращение?
Сам факт обращения не меняет график. До получения решения и оформления изменений исходите из действующих условий договора; если платить невозможно, сразу сообщите об этом кредитору и сохраните переписку.
Если банк согласился, долг списан?
Нет. Новый график меняет порядок исполнения обязательства, а не означает его прекращение. Проверьте документ, который предлагается подписать.
Нужен вывод по документам?
Обсудите долги, имущество и документы с практикующим юристом. Посмотреть стоимость сопровождения.
Ответственность управляющего застрахована на 10 млн ₽. Полис действует до 30 июня 2027 года. Посмотреть полис ↗
Повышение квалификации: 25 часов. Свидетельство от 1 ноября 2025 года. Посмотреть документ ↗
Что пишут после обращения
пустых надежд не дают
на вопросы отвечали понятно
Дело двигалось без искусственных пауз
Короткие дословные фрагменты. Полные отзывы доступны по ссылкам на источники.