Льготный период кредитной карты и долги: что проверить до оформления
Льготный период может быть удобным инструментом для разовой покупки, но не заменяет решение проблемы, если прежние кредиты уже не помещаются в бюджет. Перед оформлением проверьте, какие операции входят в период, когда нужен минимальный платёж и что произойдёт после его окончания.
Читайте условия, а не рекламную цифру
Срок без процентов может зависеть от типа операции, даты первой покупки, обязательного платежа и отсутствия просрочки. Снятие наличных, переводы и комиссии часто имеют отдельные правила.
Сохраните тариф и индивидуальные условия. Они важнее общего баннера в приложении.
| Условие | Где сверить |
|---|---|
| Операции, на которые распространяется льгота | Тариф и правила карты: покупки, переводы и снятие наличных могут учитываться по-разному. |
| Дата платежа для сохранения льготы | Договор и выписка: отдельно проверьте обязательный платёж и сумму полного погашения. |
| Расходы вне процентов | Тариф: комиссии, обслуживание карты и дополнительные платные услуги. |
Как проверить расчёт по конкретной операции
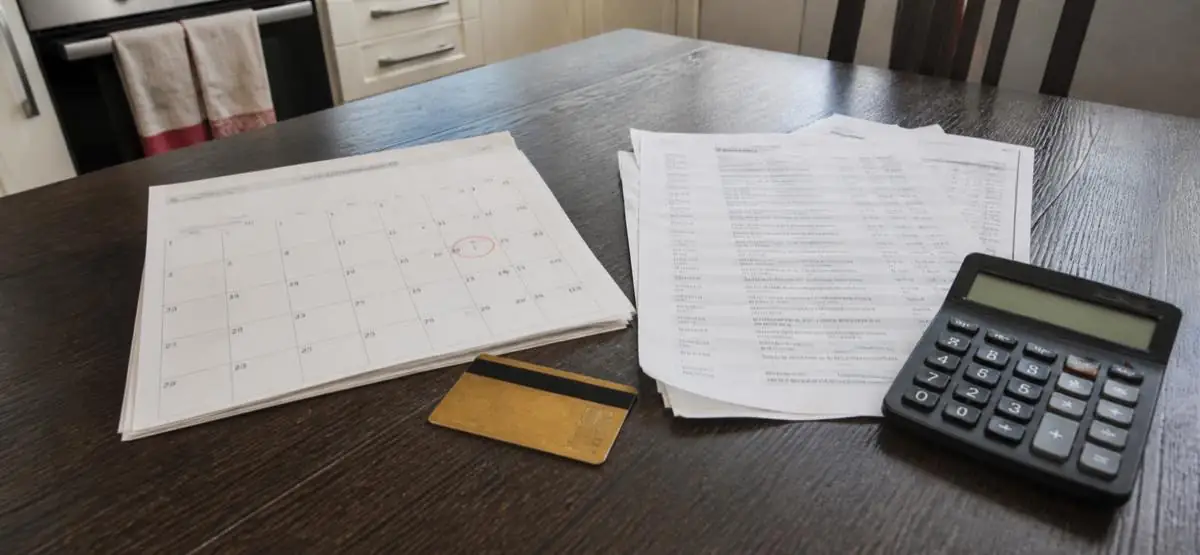
Не пытайтесь определить льготный период только по числу дней в рекламе. Возьмите одну покупку из выписки и отметьте её дату, дату формирования выписки, дату обязательного платежа и дату, к которой банк требует погасить задолженность для сохранения льготы. Затем сравните эти даты с договором и тарифом именно вашей карты.
Отдельно проверьте, как банк классифицировал операцию. Покупка в магазине, перевод, снятие наличных, пополнение электронного кошелька и комиссия могут иметь разные правила. Если операция не вошла в льготный режим, полезно запросить у банка разъяснение расчёта и сохранить ответ вместе с выпиской.
Минимальный платёж не показывает, уменьшается ли долг
Минимальный платёж помогает не допустить просрочку на условиях договора, но сам по себе не отвечает на вопрос, становится ли меньше основной долг. После каждого платежа посмотрите в выписке, какая сумма направлена на основной долг, проценты, комиссии и иные начисления. Сравнивайте не один месяц, а несколько последовательных периодов.
Если для очередного минимального платежа приходится использовать другой лимит, займ или деньги, предназначенные для обязательных расходов, это сигнал пересчитать общий бюджет. Такой пересчёт не является юридической оценкой, но помогает увидеть разницу между временной нехваткой денег и постоянной долговой нагрузкой.
Не смешивайте льготный период, каникулы и реструктуризацию
Льготный период — условие конкретной карты и конкретных операций. Кредитные каникулы и реструктуризация — другие способы изменить порядок платежей, которые зависят от закона, договора и решения кредитора. Не стоит считать, что окончание льготного периода автоматически даёт право на каникулы или что предложение реструктуризации обязательно уменьшит итоговую переплату.
Перед согласием на новый график запросите его письменно. Сверьте срок, сумму регулярного платежа, начисления и последствия нарушения нового графика. Сохраните первоначальный договор, тариф, выписки и переписку: они нужны для понимания реальной суммы обязательств и дальнейшего выбора действий.
Сравнить разные способы изменения платежей поможет материал о кредитных каникулах, новом графике и банкротстве.
Какие документы собрать до следующего решения
Если рассматривается судебное банкротство, вопрос оценивается по всей финансовой ситуации, а не по одной карте. Поэтому документы лучше расположить по датам и проверить, какие новые обязательства возникли недавно. Это помогает спокойно обсудить риски и возможные действия, не обещая заранее списание долгов или исход процедуры.
Как действовать, если срок уже закончился
Сначала посмотрите выписку за период, в котором закончилась льгота. Зафиксируйте сумму задолженности, начисленные проценты, комиссии и дату ближайшего обязательного платежа. Это не заменяет расчёт банка, но даёт основу для предметного разговора и позволяет заметить непонятную операцию вовремя.
Не откладывайте проверку до следующей выписки, если вы не понимаете сумму. В обращении банку лучше указать номер карты или договора, период выписки и конкретный вопрос: какая операция исключена из льготного периода, как определена дата платежа или из чего состоит начисление. Сохраните копию обращения и ответ.
Если денег недостаточно, не принимайте решение только из-за предложения нового лимита. Сначала сравните обязательные расходы семьи, доход и все платежи по долгам. Это помогает выбрать следующий шаг осознанно: обычное погашение, переговоры с банком о доступном порядке платежей или юридическая оценка общей ситуации.
Порядок проверки за один вечер
Откройте последнюю выписку и выпишите в отдельный список дату, остаток долга, обязательный платёж и дату его внесения. Затем откройте тариф: найдите правила льготного периода, перечень исключённых операций и порядок начисления процентов. Если формулировка неясна, не делайте вывод по рекламе или совету знакомых.
После этого соберите сведения о других долгах. Для каждой карты, кредита или займа укажите остаток, регулярный платёж, дату платежа и просрочку, если она есть. Сопоставьте эту таблицу с доходом и неизбежными расходами. Она не решает проблему автоматически, но показывает, покрывает ли бюджет обязательства без нового займа.
На последнем шаге выберите один ближайший вопрос для банка или специалиста и подготовьте документы к нему. Например: почему операция не вошла в льготный период, можно ли изменить график платежей или как оценить общую долговую ситуацию. Такой порядок помогает не смешивать расчёт по карте с вопросом о банкротстве и не принимать решение под давлением срока.
- В выписке отметьте остаток долга, обязательный платёж и дату его внесения.
- В тарифе найдите исключённые операции и порядок начисления процентов.
- Сопоставьте платежи по всем долгам с доходом и неизбежными расходами.
Что сравнить в выписке и приложении
Особенно внимательно отнеситесь к операциям, которые были совершены на границе расчётного периода. Один и тот же платёж может быть отправлен в один день, а зачислен в другой; конкретный порядок определяется условиями банка. Для собственной проверки полезно записать даты, а не только итоговые суммы.
Выписка также помогает не потерять комиссии и платные услуги, которые человек иногда замечает только после окончания льготного периода. Если услуга или операция не понятна, сформулируйте вопрос письменно. Ответ банка и документы лучше хранить вместе: это полезнее, чем воспроизводить обстоятельства по памяти через несколько месяцев.
Как выбрать следующий шаг без нового займа
Если после подсчёта дохода и обязательных расходов деньги позволяют закрыть долг в обозримом порядке, начните с точного графика и проверки условий карты. Не обещайте себе погашение «когда станет легче»: укажите конкретную дату, сумму и источник денег, а затем сопоставьте этот план с ближайшей выпиской.
Если платежи уже не помещаются в бюджет, сначала соберите документы и запросите у банка информацию о доступных вариантах. Решение о реструктуризации, каникулах или новом договоре нужно принимать после чтения условий, а не по названию программы. Меньший первый платёж может означать более длинный срок или иной порядок начислений.
Если долгов несколько и проблема повторяется из месяца в месяц, полезно отдельно оценить всю картину: доходы, имущество, удержания, кредиты, займы и недавние обязательства. Судебное банкротство не является автоматическим следствием долга по карте; возможность и последствия процедуры зависят от документов и обстоятельств.
Не создавайте новые риски перед банкротством
Новый кредит перед подачей заявления потребует объяснения в общей финансовой истории. Сохраните договоры и выписки, не скрывайте операции и не сообщайте банку недостоверные данные.
Если платежи уже не посильны, разумнее разобрать ситуацию до оформления новой карты. Судебный путь оценивают по всем документам.
Особенности долга по карте при судебном банкротстве разобраны в отдельной статье о кредитных картах.
Частые вопросы и короткие ответы
Всегда ли 120 дней действуют на снятие наличных?
Нет. Условия зависят от тарифа и вида операции.
Нужен ли платёж в льготный период?
Как правило, договор предусматривает обязательный минимальный платёж. Проверьте именно ваш тариф.
Можно ли закрыть старую карту новой?
Сначала сравните полную стоимость и бюджет. Новый лимит не уменьшает общий долг сам по себе.
Почему после платежа долг почти не уменьшился?
Проверьте выписку: часть суммы может быть учтена как проценты, комиссии или обязательный платёж по условиям карты. Для точного объяснения сравните выписку с тарифом и при необходимости запросите расчёт у банка.
Достаточно ли посмотреть баланс в приложении?
Нет. Для проверки условий и начислений полезна выписка за расчётный период: в ней видны операции, даты, обязательный платёж и состав задолженности.
Окончание льготного периода означает, что нужно банкротство?
Нет. Само окончание льготы по одной карте не определяет дальнейший юридический путь. Вопрос оценивают по общей финансовой ситуации, документам, доходу, имуществу и всем обязательствам.
Нужен вывод по документам?
Обсудите долги, имущество и документы с практикующим юристом. Посмотреть стоимость сопровождения.
Ответственность управляющего застрахована на 10 млн ₽. Полис действует до 30 июня 2027 года. Посмотреть полис ↗
Повышение квалификации: 25 часов. Свидетельство от 1 ноября 2025 года. Посмотреть документ ↗
Что пишут после обращения
пустых надежд не дают
на вопросы отвечали понятно
Дело двигалось без искусственных пауз
Короткие дословные фрагменты. Полные отзывы доступны по ссылкам на источники.