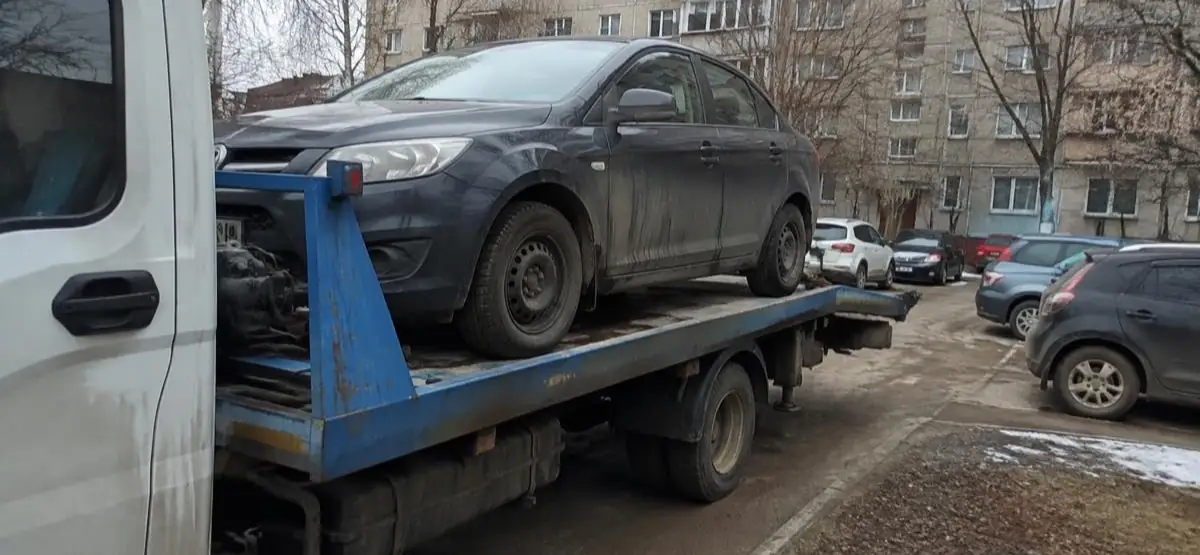
Просрочка по автокредиту: риск для залоговой машины
Первая просрочка по автокредиту не означает немедленную потерю автомобиля. Проверьте размер и даты долга, условия залога и уведомления банка. Требование досрочно вернуть кредит и обращение взыскания на машину — разные шаги с разными основаниями.
Что сделать после первого пропущенного платежа
Сверьте график с выпиской: какие платежи не внесены, сколько дней прошло и как банк распределил поступившие деньги. Сохраните договор кредита, договор залога, актуальный расчёт и все уведомления. Если сумма неясна, запросите у банка письменную детализацию основного долга, процентов и неустойки.
Сообщите кредитору о затруднении письменно и предложите посильный график, приложив подтверждения дохода. Сохраните дату отправки и ответ. Само обращение не меняет договор: новый график действует после согласования с банком.
Если банк отвечает только по телефону, повторите вопрос в письменном обращении. Укажите номер договора и конкретные расхождения в расчёте. Это позволит сравнить позицию кредитора с выпиской и понять, оспаривается ли размер задолженности или сама просрочка.
- Получите у банка расчёт задолженности на конкретную дату и сравните его с выпиской по счёту.
- Найдите в договоре залога условия о внесудебном взыскании и порядке уведомления.
- Сохраните письменное обращение о новом графике и подтверждение его отправки.
Когда банк вправе потребовать весь остаток кредита
По потребительскому автокредиту при общей продолжительности просрочки более 60 календарных дней в течение последних 180 календарных дней кредитор вправе потребовать досрочного возврата оставшейся суммы. Он направляет уведомление и устанавливает срок возврата не менее 30 календарных дней со дня его направления. Проверьте даты платежей и уведомления: одна пропущенная дата сама по себе этого порога не образует.
Досрочное требование касается денежного обязательства. Оно не означает, что сотрудник банка может сразу забрать и продать автомобиль. Для обращения взыскания на залог нужны отдельные основания и установленный порядок.
Отдельно проверьте, что именно просит банк: оплатить очередной пропущенный взнос, вернуть весь остаток по кредиту или передать автомобиль для реализации. Эти требования имеют разные последствия. При неясной формулировке запросите уточнение письменно до передачи документов или имущества.
Когда возможен переход от долга к взысканию залога
По общему правилу взыскание на заложенную вещь допускается при неисполнении обеспеченного обязательства. Нарушение предполагается незначительным, а требование — явно несоразмерным стоимости залога, если одновременно сумма неисполненного обязательства меньше 5% стоимости автомобиля и просрочка меньше трёх месяцев. Это презумпция, а не гарантия сохранения машины при любой небольшой задолженности.
Для платежей по графику закон отдельно учитывает систематические нарушения: если договор залога не предусматривает иное, более трёх нарушений срока за 12 месяцев могут дать основание для взыскания, даже когда каждая отдельная просрочка невелика. До реализации автомобиля должник вправе прекратить взыскание, исполнив просроченную часть либо обеспеченное обязательство. Уточняйте сумму и стадию процедуры по документам.
Для проверки порогов нужны не только дни просрочки, но и стоимость залога, сумма неисполненного обязательства и история платежей. Не сравнивайте остаток всего кредита с рыночной ценой автомобиля вместо размера нарушенного обязательства: это может дать неверный вывод о соразмерности.
Каким порядком могут взыскать автомобиль
После решения вопроса о взыскании следует стадия реализации. Судебное решение, внесудебное соглашение и исполнительное производство у пристава — разные ситуации. Поэтому нельзя обещать одинаковый срок изъятия или продажи для всех договоров. Получив иск либо постановление пристава, проверьте номер дела, сумму, ограничения на автомобиль и сроки для ответа.
Если банк предлагает добровольно передать автомобиль, запросите письменное основание, акт передачи и порядок оценки. Передача вещи сама по себе не доказывает полного погашения кредита. Сравните итоговый расчёт после реализации с документами о цене продажи и зачислении средств.
| Полученный документ | Что проверить перед ответом |
|---|---|
| Требование досрочно вернуть кредит | Даты просрочки, сумму остатка, способ уведомления и срок не менее 30 дней от отправки. |
| Требование обратить взыскание на залог | Основание по договору и закону, судебный либо согласованный внесудебный порядок, размер долга. |
| Постановление пристава | Номер исполнительного производства, документ-основание и действующие ограничения на автомобиль. |
Кредитные каникулы, новый график и рефинансирование
Попросить банк об изменении графика можно до суда и после получения уведомления. Опишите причину снижения дохода, приложите подтверждения и предложите конкретный платёж. Реструктуризация по обычному заявлению зависит от соглашения с кредитором; до письменного подтверждения прежние сроки сохраняются.
Законный льготный период по потребительскому кредиту может длиться до шести месяцев, но право на него зависит от лимита кредита, подтверждённых обстоятельств и других условий статьи 6.1-2 Закона № 353-ФЗ, включая стадию взыскания. Сверьте свою ситуацию с актуальной нормой до подачи требования. Рефинансирование сравнивайте по полной стоимости и итоговой сумме: уменьшение ежемесячного платежа не всегда уменьшает общий долг.
В заявлении о каникулах укажите требуемую дату начала и приложите документы, которые подтверждают предусмотренное законом основание. При обычной реструктуризации запросите проект нового графика и общую сумму выплат. Сравнение этих двух путей полезнее, чем выбор только по величине ближайшего платежа. Разницу между этими маршрутами помогает увидеть сравнение кредитных каникул, нового графика и банкротства.
Можно ли продать заложенный автомобиль
Обычно для продажи заложенной машины нужно согласие залогодержателя, если закон или договор не устанавливает иное. Обсудите с банком письменный порядок сделки: цену, погашение обеспеченного долга и снятие залога. До подписания проверьте остаток долга и возможные дополнительные платежи.
Самовольная продажа не означает автоматического прекращения залога: при переходе права он, как правило, сохраняется. Цена автомобиля также может не покрыть весь долг. Не обещайте покупателю свободную от залога машину и не рассчитывайте, что переоформление само решит спор с банком.
Если покупатель найден, сначала запросите у банка сумму для полного расчёта на дату сделки и способ одновременной оплаты. После платежа получите документы о прекращении обеспеченного обязательства и залога. При частичном погашении письменно выясните, какую сумму банк продолжает требовать.
Как проверить документы, если спор уже начался
В письменном требовании сравните реквизиты договора, даты и сумму с банковской выпиской. Разделите основной долг, проценты и неустойку; запросите расчёт, если он не раскрыт. Сохраните конверт, уведомление о вручении или электронное подтверждение — дата отправки влияет на срок досрочного требования.
Если поступил иск, проверьте его предмет: взыскание денег, обращение взыскания на залог или оба требования. При исполнительном производстве запросите постановления пристава и выясните, есть ли запрет регистрационных действий. Для возражений используйте документы, а не только устные договорённости с банком.
Если платить по графику дальше невозможно
Сравните подтверждённый доход и необходимые расходы с платежами на ближайшие месяцы. Если просрочка временная, сначала оцените согласованный новый график или законный льготный период. Если долги накопились по нескольким договорам, рассматривайте общую долговую нагрузку до оформления нового займа.
Последствия банкротства для заложенной машины разобраны отдельно в материале об автокредите при банкротстве. Здесь ключевой шаг — установить точную сумму просрочки и стадию взыскания, чтобы выбрать действие по документам без обещания сохранить автомобиль при любых обстоятельствах. Для залоговой машины отдельно прочитайте разбор автокредита при банкротстве.
Перед консультацией подготовьте кредитный и залоговый договоры, график, выписку платежей, расчёт банка и полученные судебные документы. Специалисту потребуется увидеть не только размер долга, но и условия внесудебного взыскания, историю просрочек и состояние остальных обязательств. Без этих данных уверенный прогноз судьбы автомобиля был бы необоснованным.
Частые вопросы и короткие ответы
Заберёт ли банк машину после первой просрочки?
Первая просрочка сама по себе не означает немедленного изъятия. Проверьте договор, размер долга и уведомления: требование вернуть кредит и взыскание залога проходят по разным правилам.
Когда банк может потребовать досрочно вернуть автокредит?
При общей просрочке более 60 календарных дней в последних 180 календарных днях кредитор вправе направить требование. Срок для возврата должен быть не менее 30 календарных дней со дня направления уведомления.
Спасает ли небольшая просрочка заложенную машину?
Не всегда. Для презумпции незначительности одновременно нужны долг менее 5% стоимости залога и просрочка менее трёх месяцев. Повторные нарушения графика оцениваются отдельно с учётом закона и договора.
Можно ли остановить продажу залогового автомобиля?
До реализации предмета залога можно прекратить взыскание, исполнив просроченную часть либо обеспеченное обязательство. Точную сумму и стадию реализации следует установить по документам.
Можно ли продать автомобиль и погасить долг?
Обычно продажу заложенного автомобиля согласуют с банком, если закон или договор не предусматривают иного. Письменно уточните порядок сделки, сумму для погашения и судьбу залога. Выручки может не хватить на весь долг.
Подойдут ли кредитные каникулы по автокредиту?
Льготный период возможен при соблюдении условий статьи 6.1-2 Закона № 353-ФЗ. Проверьте лимит кредита, основание трудной ситуации и стадию взыскания; обычная просьба изменить график не равна законному требованию о каникулах.
Нужен вывод по документам?
Обсудите долги, имущество и документы с практикующим юристом. Посмотреть стоимость сопровождения.
Ответственность управляющего застрахована на 10 млн ₽. Полис действует до 30 июня 2027 года. Посмотреть полис ↗
Повышение квалификации: 25 часов. Свидетельство от 1 ноября 2025 года. Посмотреть документ ↗
Что пишут после обращения
пустых надежд не дают
на вопросы отвечали понятно
Дело двигалось без искусственных пауз
Короткие дословные фрагменты. Полные отзывы доступны по ссылкам на источники.