Автокредит при банкротстве в Волгограде: что будет с залоговым автомобилем
Автомобиль по автокредиту обычно находится в залоге у банка. Поэтому его нельзя оценивать как обычную машину без кредита: у залогового кредитора есть особые права. Сохранить или передать автомобиль без проверки договора заранее никто честно не сможет обещать.
Почему залог меняет ситуацию
В банкротстве имущество гражданина формирует конкурсную массу, а залоговый кредитор участвует по специальным правилам. Для автомобиля важны не только остаток долга и цена машины, но и условия залога, просрочка и стадия дела. Если платёж уже пропущен, сначала разберите просрочку по автокредиту.
Не путайте фактическое пользование машиной с правом свободно ею распоряжаться. Продажа, обмен или дарение автомобиля перед процедурой могут вызвать отдельные вопросы.
Какие документы собрать
Нужны кредитный договор, договор залога, график, сведения о задолженности, ПТС или электронные документы на автомобиль, страхование и подтверждения платежей. Полезно сохранить переписку с банком.
Если машина нужна для работы, лечения или перевозки члена семьи, это стоит подтвердить документами. Значение таких обстоятельств зависит от конкретной правовой ситуации.
Как принять решение без лишнего риска
- Сначала сравните остаток долга, реальную стоимость автомобиля и последствия дальнейших платежей. Не подписывайте новые соглашения с банком, не прочитав условия и не оценив общую долговую нагрузку.
- Жителям Волгограда стоит показать документы до подачи заявления в Арбитражный суд Волгоградской области: это помогает выбрать правомерный порядок действий, а не надеяться на устные обещания.
Чем автокредит отличается от обычного кредита
| Что важно | Пояснение и условия |
|---|---|
| При необеспеченном кредите банк заявляет денежное требование. | При автокредите к долгу добавляется залог: кредитор получает специальный порядок удовлетворения требований за счёт автомобиля. Поэтому аргумент «машина нужна семье» сам по себе не прекращает залог. |
| Отдельно проверьте, зарегистрировано ли уведомление о залоге, кто указан собственником, есть ли созаёмщик и не приобреталась ли машина в браке. | Эти сведения влияют на состав участников и расчёты, но не отменяют необходимость раскрыть автомобиль в деле. |
Три сценария, которые нужно сравнить заранее
Первый сценарий — продолжать договор и обсуждать с банком изменение графика до банкротства. Второй — учитывать возможную реализацию автомобиля в судебной процедуре. Третий — отказаться от нового соглашения, если оно лишь увеличивает общую стоимость долга и не восстанавливает платёжеспособность.
Для сравнения нужны не рекламные обещания, а цифры: остаток основного долга, просрочка, рыночная стоимость машины, ежемесячный платёж и другие обязательства семьи. Только после этого можно обсуждать последствия каждого пути.
Что происходит с залоговым автомобилем после введения реализации
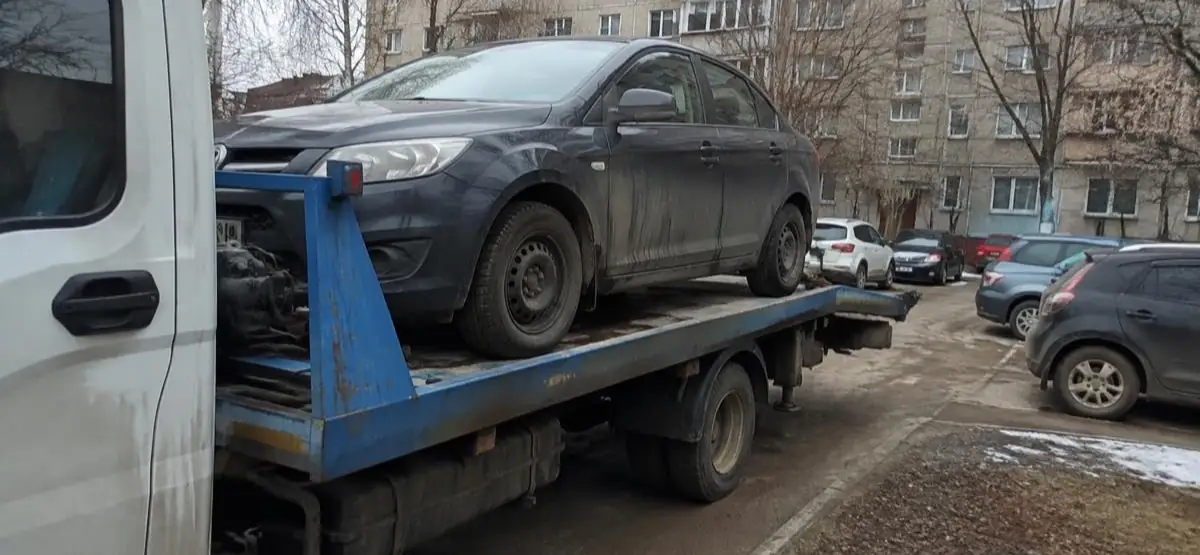
Общий сценарий для автомобиля, принадлежащего должнику и обременённого залогом, — продажа с расчётом по специальным правилам. Но перед выводом о продаже нужно проверить, действителен ли залог, не принадлежит ли объект другому лицу, какова стадия дела и есть ли спор о включении имущества в массу. Нельзя обещать сохранение машины только потому, что она нужна для поездок на работу или семье.
Если машина используется для перевозки человека с инвалидностью либо есть иные обстоятельства, которые могут влиять на исполнительский иммунитет, подготовьте медицинские и имущественные документы для отдельного правового анализа. Наличие таких обстоятельств ещё не означает автоматического исключения залогового автомобиля: нужно учитывать права залогового кредитора и материалы конкретного дела.
Как распределяют выручку и что будет с непогашенной частью кредита
После продажи машины цена торгов не равна сумме, которую банк гарантированно получит. Пункт 5 статьи 213.27 закона № 127-ФЗ устанавливает порядок распределения выручки от предмета залога: основная часть направляется залоговому кредитору, отдельные суммы резервируются для требований первых очередей и расходов процедуры. Редакция 2026 года также учитывает расходы, связанные с сохранностью и реализацией залога. Поэтому расчёт делают по материалам дела, а не простым вычитанием остатка кредита из объявленной цены машины.
Если денег от реализации не хватило, непогашенная часть требования залогового кредитора участвует в третьей очереди. Это не означает немедленного исчезновения долга в день торгов. Вопрос об освобождении гражданина от дальнейшего исполнения обязательств суд решает при завершении процедуры с учётом статьи 213.28 и её исключений.
| Документ или показатель | Зачем нужен |
|---|---|
| Расчёт требования банка | Разделить основной долг, проценты и иные начисления; увидеть сумму, заявленную в деле. |
| Договор залога и сведения о машине | Проверить предмет залога и объём обеспеченного требования. |
| Положение о продаже и результаты торгов | Увидеть порядок реализации и фактически полученную цену. |
| Отчёт управляющего и распределение выручки | Проверить расходы, суммы кредиторам и остаток требования. |
| Определение суда о завершении реализации | Понять, применено ли освобождение от обязательств и к каким требованиям. |
Как сравнить варианты до подачи заявления
Начните с двух отдельных сумм: сколько осталось выплатить за автомобиль и сколько составляют все остальные долги. Затем оцените рыночную стоимость машины и посильный ежемесячный платёж из стабильного дохода. Если банк предлагает новый график, запросите письменные условия: срок, полную сумму выплат, последствия просрочки и судьбу залога. Предложение банка оценивают вместе с остальными долгами, а не только по уменьшению одного ежемесячного платежа.
Продажа автомобиля до процедуры — отдельная сделка, а для залогового имущества потребуется проверить условия договора и согласие залогодержателя. Сделка с близким человеком или продажа по заниженной цене незадолго до банкротства может стать предметом спора. Нельзя описывать такую продажу как универсальный способ сохранить автомобиль в семье. После начала реализации должник уже не распоряжается имуществом конкурсной массы самостоятельно.
Для жителя Волгограда следующий практический шаг — собрать полный кредитный пакет, банковский расчёт, сведения об автомобиле и остальных долгах и проверить их до обращения в суд. По документам можно сравнить переговоры с банком, возможную реструктуризацию и судебную процедуру. Итог для машины и остатка долга заранее не гарантируется. Отдельно запишите, кто фактически вносил платежи, были ли просрочки, есть ли действующее страхование и не предъявил ли банк требование досрочно. Эти факты помогают сверить расчёт и понять стадию отношений с залогодержателем.
Для проверки конкретного автомобиля соберите документы в одну папку: кредитный договор и дополнения, сведения о залоге, выписку с платежами, данные о машине и её оценке. В отдельном списке отметьте расхождения: другая сумма остатка, неизвестный платёж, несовпадающий идентификатор автомобиля или отсутствие документа. Такой перечень позволит обсуждать конкретную проблему, не смешивая спор о сумме долга со спором о стоимости машины.
Частые вопросы и короткие ответы
Заберут ли залоговый автомобиль при банкротстве?
Залог создаёт для банка особый порядок удовлетворения требований. Итог зависит от договора, долга, стоимости автомобиля и обстоятельств дела.
Можно ли продать машину перед банкротством?
Самовольная сделка с залоговым автомобилем рискованна. Сначала проверьте договор и получите правовую оценку документов.
Нужно ли сообщать об автокредите?
Да. В деле раскрывают кредит, залог и автомобиль вместе с подтверждающими документами.
Сохранят ли автомобиль, если он нужен для работы?
Такое обстоятельство нужно подтвердить, но оно не отменяет залог автоматически. Итог зависит от правового режима автомобиля и судебной оценки конкретных документов.
Что будет с остатком автокредита, если машину продадут дешевле суммы долга?
Продажа автомобиля сама по себе не закрывает весь долг. Часть требования банка, которую не погасили за счёт залога, участвует в расчётах с кредиторами третьей очереди. После завершения реализации имущества суд решает вопрос об освобождении гражданина от дальнейшего исполнения обязательств. Закон предусматривает исключения, поэтому обещать списание остатка до оценки документов и судебного акта нельзя. Проверьте расчёт банка, договор кредита и залога, а также сведения о машине в материалах дела.
Нужен вывод по документам?
Обсудите долги, имущество и документы с практикующим юристом. Посмотреть стоимость сопровождения.
Ответственность управляющего застрахована на 10 млн ₽. Полис действует до 30 июня 2027 года. Посмотреть полис ↗
Повышение квалификации: 25 часов. Свидетельство от 1 ноября 2025 года. Посмотреть документ ↗
Что пишут после обращения
пустых надежд не дают
на вопросы отвечали понятно
Дело двигалось без искусственных пауз
Короткие дословные фрагменты. Полные отзывы доступны по ссылкам на источники.